قطع الغيار
قطع الغيار المستوردة: كيف تحدّد مخزوناً احتياطياً مفيداً
عندما تأتي قطعة حرجة من الخارج، تُحسب مدة التوريد بالأسابيع لا بالساعات. عندها يتوقف المخزون الاحتياطي عن كونه رفاهية: إنه ما يفصل بين توقف ساعتين وتوقف أسبوعين.
لماذا لا تكفي المعادلة المعتادة
تجمع معادلة المخزون الاحتياطي التقليدية بين متوسط الاستهلاك ومدة إعادة التوريد والانحراف المعياري للطلب. وهي تعمل جيداً عندما تكون المدة قصيرة وقابلة للتوقع.
تصبح مضلّلة بمجرد أن تكون القطعة مستوردة، لثلاثة أسباب: المدة الفعلية تتفاوت كثيراً من طلب لآخر، وتتضمن مراحل لا تتحكم فيها، والحد الأدنى للطلب يفرضه المورّد غالباً.
عملياً، المدة التي تهم ليست مدة النقل، بل مدة إعادة التوريد الكاملة: كشف الحاجة، والموافقة على الميزانية، والطلب، والتصنيع أو التجهيز عند المورّد، والشحن، والإجراءات الجمركية، والاستلام ومراقبة الجودة. كل مرحلة قد تضيف أياماً تتجاهلها المعادلة.
التحديد حسب الأهمية لا حسب القيمة
الردّ الفطري هو تخزين ما هو غالٍ. وهذا خطأ في المنطق: ما يهم هو أثر نفاد المخزون، لا سعر القطعة.
صنّف كل مرجع على محورين: احتمال العطل، وجسامة التوقف الذي سيسبّبه. قطعة بثمانين درهماً توقف خطاً كاملاً تستحق مخزوناً أكبر من مكوّن بثمانية آلاف درهم يمكن تدبّر غيابه.
| التصنيف | مدة طويلة | مدة قصيرة |
|---|---|---|
| حرج — توقف إنتاج فوري | مخزون احتياطي إلزامي، الكمية ≥ 1 | مخزون وسيط مع متابعة إعادة التوريد |
| مهم — تراجع في الوتيرة | مخزون احتياطي بوحدة واحدة | عند الطلب مع عتبة تنبيه |
| عادي — يوجد حل بديل | عند الطلب | عند الطلب |
تنطبق قاعدة 20/80 غالباً: أقلية صغيرة من المراجع تسبّب معظم التوقفات الطويلة. ركّز جهد التخزين والمتابعة عليها.
الكلفة الحقيقية للنفاد مقابل كلفة المخزون
للمخزون الاحتياطي كلفة: رأس مال مجمّد، ومساحة، وخطر تقادم. أما نفاد المخزون فكلفته أصعب بكثير في الدفاع عنها في اجتماع.
للحكم، ضع أرقاماً على الطرفين:
- كلفة ساعة توقف واحدة للخط المعني (إنتاج مفقود، ساعات إضافية، غرامات تأخير محتملة).
- المدة المتوقعة للتوقف إذا غابت القطعة: وهي مدة التوريد، لا زمن الإصلاح.
- الكلفة السنوية لحيازة المخزون: القيمة المجمّدة، والتقادم، والمناولة.
الحساب غالباً قاطع: لقطعة حرجة مدتها عدة أسابيع، تتجاوز كلفة توقف واحد تم تجنّبه عدة سنوات من التخزين.
تنظيم المتابعة دون إثقال العمل
لا قيمة لمخزون احتياطي إن استُهلك ولم يُعَد تكوينه. تكفي ثلاث آليات لمنع الانحراف.
- حد أدنى لكل مرجع حرج يُطلق تنبيهاً بمجرد تجاوزه، لا عندما يصل المخزون إلى الصفر.
- تسجيل حركة مخزون عند كل صرف مرتبطاً بأمر العمل الذي استهلكها. هذا الربط هو ما يكشف أي معدّة تستهلك أي قطعة.
- مراجعة دورية للعتبات، لأن أسطولاً يتقادم لا يستهلك المراجع نفسها.
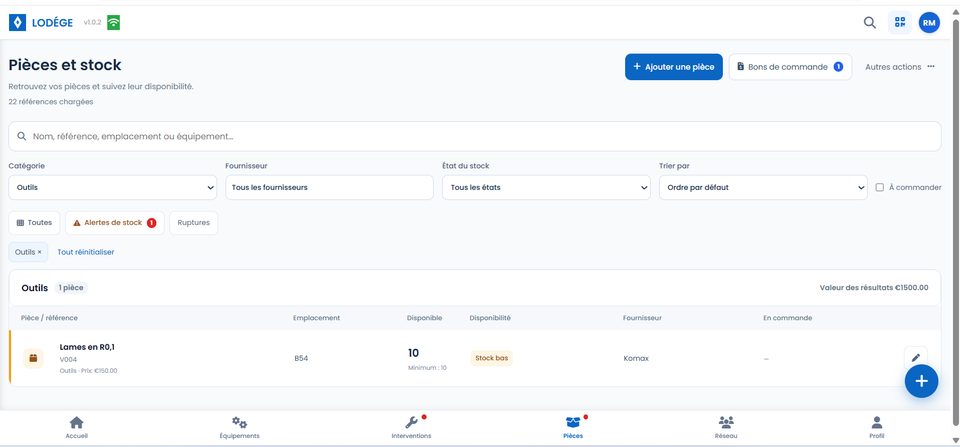
متابعة قيمة المخزون لا الكميات فقط
الكمية لا تقول شيئاً للإدارة. أما قيمة المخزون وتطورها والاستهلاك حسب الفترة فهي الأرقام التي تبرّر ميزانية.
الهدف ليس تقليص المخزون، بل تحويله نحو المراجع التي تحمي الإنتاج فعلاً.
حالة عملية: القطعة الحرجة ذات المدة الطويلة
هكذا يبدو القرار في مثال بسيط. قطعة تجهّز آلة تبلغ كلفة توقفها 4000 درهم في الساعة، ومدة إعادة توريدها الفعلية خمسة أسابيع، وسعرها 2500 درهم.
قبل المقارنة، لا بد من تمييز أساسي، لأنه يحدّد كيف سيُستقبل الملف:
- الكلفة المباشرة تُنسب إلى التدخل نفسه: أجور الإصلاح، والقطعة، والمستهلكات، وربما الشحن السريع.
- الكلفة غير المباشرة هي نتائج التوقف: إنتاج مفقود، وساعات إضافية، وتأخر في التسليم، وغرامات. لا تظهر في أي فاتورة لقسم الصيانة، ولهذا بالضبط يُستهان بها.
جواب مباشر عن السؤال البديهي: من أصل 4000 درهم في الساعة، الكل غير مباشر. لا تظهر ساعة توقف في فاتورة مورّد، إنها هامش مفقود. وانتبه إلى القراءة: خمسة أسابيع توقف متواصل ليست سيناريو معقولاً. ستجد شحناً سريعاً، أو قطعة مستعملة، أو تصنيعاً محلياً، أو تستعير قطعة من آلة أخرى. لذلك يحسب الجدول حدّاً أعلى، لا توقّعاً.
| السيناريو | الكلفة المباشرة | الكلفة غير المباشرة (إنتاج مفقود) |
|---|---|---|
| القطعة في مخزون احتياطي | 2500 درهم (القطعة، تُشترى في كل الحالات) + ساعتان عمل | 2 س × 4000 درهم = 8000 درهم |
| بلا مخزون، شحن سريع خلال أسبوع | 2500 درهم + شحن سريع + ساعتان عمل | توقف متبقٍّ حسب الحل الذي يُتدبَّر |
| بلا مخزون، انتظار المدة العادية | 2500 درهم + ساعتان عمل | 840 س × 4000 درهم = 3,360,000 درهم |
من أين جاءت 840 ساعة؟ إنها مدة التوقف، لا مدة الإصلاح. مدة إعادة التوريد خمسة أسابيع والآلة تعمل على مدار الساعة (ثلاث ورديات)، أي: 5 أسابيع × 7 أيام × 24 ساعة = 840 ساعة من عدم التوافر. الإصلاح نفسه يستغرق ساعتين فقط، لكنه لا يبدأ قبل وصول القطعة. إذا كان مصنعكم يعمل نهاراً فقط، استبدلوا 24 بعدد ساعات العمل الفعلية في اليوم.
ما يستحق التذكّر ليس مبلغ السطر الأخير، فهو غير واقعي، بل رتبة حجم الفرق. حتى لو خسرتم 1% فقط من ذلك الحد الأعلى، أي 33600 درهماً، فإن المخزون الاحتياطي يعوّض كلفته أكثر من عشر مرات. أما السطر الأوسط، وهو أكثر معقولية، فيبيّن أن الشحن السريع يبقى مكلفاً: تلك هي كلفة الارتجال.
الخلاصة العملية: الكلفة غير المباشرة هي ما يبرّر المخزون، وهي ما يجب رقمه قبل طلب أي ميزانية.
ما يجب تذكّره
- المدة التي تهم هي الكاملة، من كشف الحاجة إلى الاستلام المراقَب.
- يُخزَّن حسب الأهمية لا حسب السعر.
- افصل دائماً بين الكلفة المباشرة وغير المباشرة: الإنتاج المفقود هو ما يحكم، لا فاتورة القطعة.
- المخزون الاحتياطي لا يعيش إلا إذا أُعيد تكوينه تلقائياً بعد الاستهلاك.
- قيمة المخزون واستهلاكه هما الرقمان اللذان يُعرضان على الإدارة.
المصادر
- ISO 55000 — إدارة الأصول — إطار إدارة الأصول: الموازنة بين الأداء والكلفة والمخاطر، وهي المرجع الذي تتصل به سياسة قطع الغيار.
اقرأ أيضاً
شاهد هذه المبادئ مطبقة
يجمع LODÉGE أوامر العمل والمعدات والقطع والمؤشرات في تطبيق واحد، متاح من المكتب ومن الميدان.